تعدیل چیست؟ آموزش کامل محاسبه تعدیل پیمان از صفر تا صد

راهنمای کاربردی تعدیل برای مهندسان، دانشجویان عمران، کارشناسان دفتر فنی، مشاوران و پیمانکاران
فهرست مطالب
Toggleمقدمه
تعدیل یکی از آن موضوعاتی است که در نگاه اول شاید فقط یک فرمول ساده به نظر برسد؛ اما وقتی پای تهیه صورتوضعیت تعدیل، انتخاب شاخص صحیح، تشخیص تأخیرات پیمان و تعیین شاخص مبنای پیمان به میان میآید، موضوع کمی پیچیدهتر میشود.
اگر تازه وارد دفتر فنی یک شرکت پیمانکاری شده باشید، احتمالاً با عباراتی مانند ضریب تعدیل، شاخص دوره کارکرد، شاخص مبنای پیمان، دوره پایه، شاخص رشتهای، شاخص گروهی، کارکرد مشمول تعدیل و تعدیل تأخیرات زیاد مواجه خواهید شد.
هدف تیم مدیر پیمان در این مقاله این است که این مفاهیم را از پایه و با زبان مهندسی اما ساده توضیح دهد؛ بهگونهای که بعد از مطالعه آن، بتوانید منطق تعدیل را بفهمید و در ادامه، با استفاده از اطلاعات پیمان و شاخصهای ابلاغی، صورتوضعیت تعدیل را مرحلهبهمرحله تهیه و کنترل کنید.
وضعیت مقررات و منابع
این بخش از مقاله مربوط به دستورالعملها و مقررات مورد استناد در محاسبه تعدیل است و در صورت ابلاغ مقررات جدید باید بهروزرسانی شود.
1. تعدیل چیست؟
فرض کنید پیمانکاری در ابتدای سال ۱۴۰۱ قراردادی را برای اجرای یک پروژه عمرانی منعقد کرده است. قیمت مصالح، دستمزد نیروی انسانی، حملونقل، ماشینآلات و سایر هزینههای اجرای پروژه در زمان انعقاد پیمان مشخص بوده است.
اما پروژه ممکن است دو یا سه سال طول بکشد.
در این فاصله قیمتها تغییر میکنند. بنابراین اگر پیمانکار همان قیمت اولیه پیمان را بدون هیچ سازوکاری تا پایان پروژه دریافت کند، ممکن است افزایش عمومی قیمتها باعث شود هزینه واقعی اجرای کار بهمراتب بیشتر از قیمت زمان انعقاد قرارداد شود.
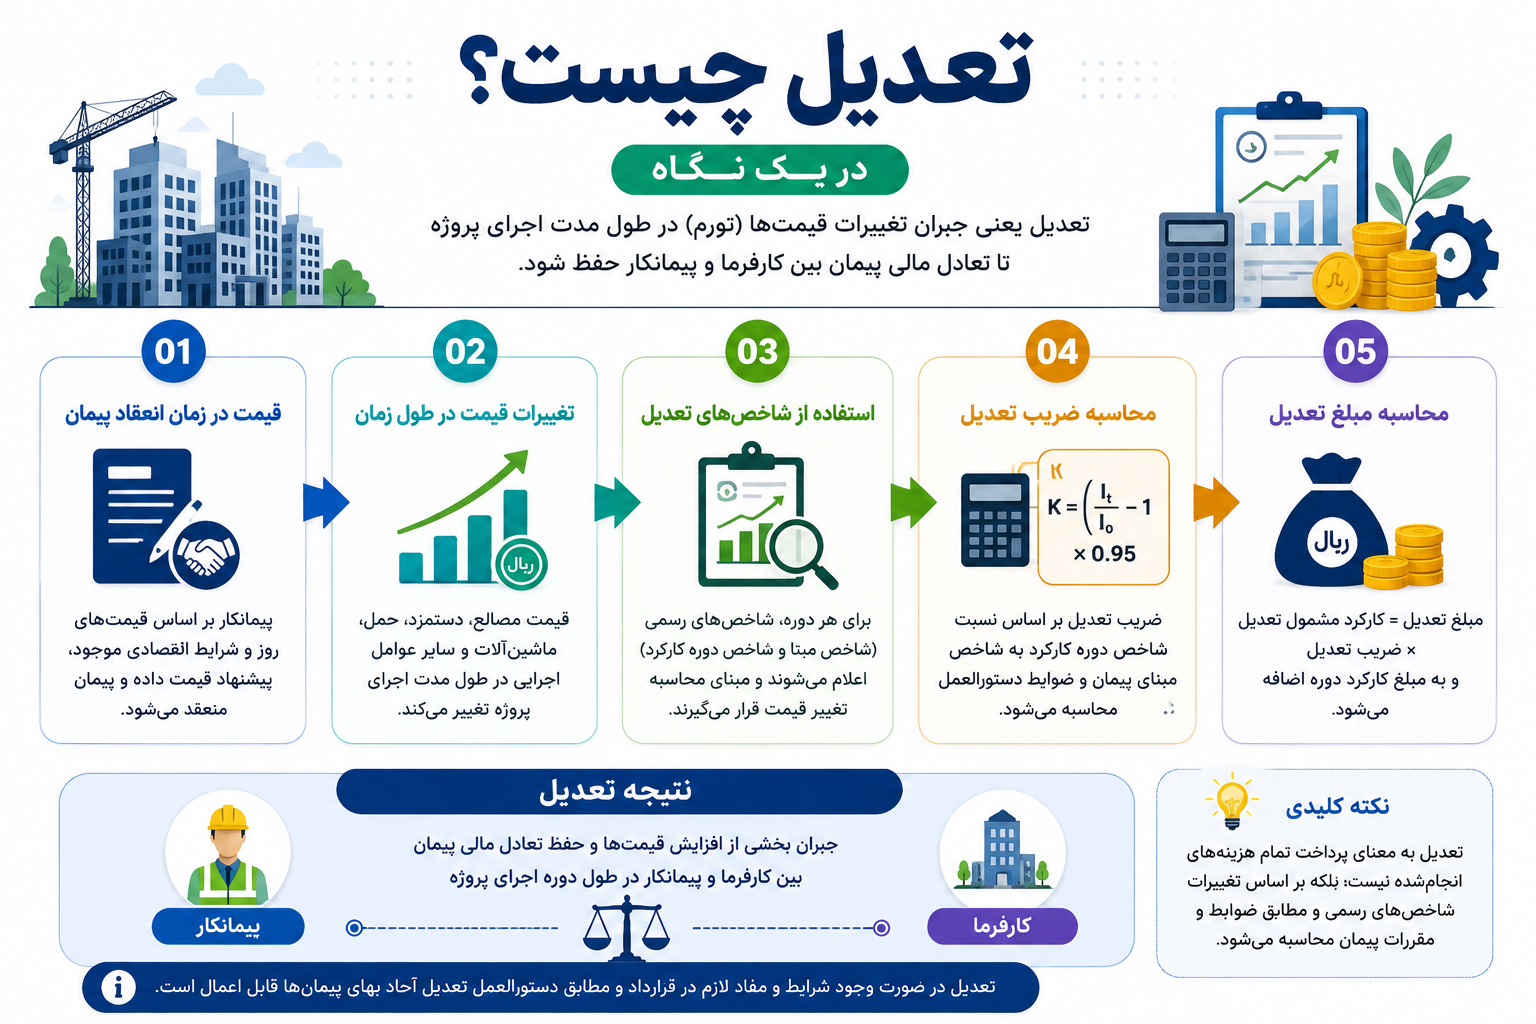
تعدیل سازوکاری قراردادی برای جبران تغییرات قیمتها در طول اجرای پیمان است.
به زبان ساده:
تعدیل یعنی بهروزرسانی بخشی از مبلغ کارکرد پیمان بر اساس تغییر شاخصهای قیمت نسبت به شاخص مبنای پیمان.
بنابراین تعدیل به این معنا نیست که پیمانکار هر مقدار هزینهای که واقعاً پرداخت کرده است دریافت میکند.
مبنای محاسبه تعدیل، شاخصهای رسمی ابلاغشده و ضوابط دستورالعمل تعدیل است.
یک مثال ساده
فرض کنیم ارزش یک کار انجامشده در یک دوره، قبل از تعدیل، ۱۰۰ میلیون تومان باشد.
اگر شاخص مبنای پیمان ۱۰۰ و شاخص دوره کارکرد ۱۳۰ باشد، نسبت تغییر شاخص برابر است با:
130/100=1.3
در این حالت افزایش شاخص ۳۰ درصد است.
البته ضریب تعدیل نهایی صرفاً از همین نسبت به دست نمیآید و باید طبق دستورالعمل تعدیل، ضریب ۰٫۹۵ و سایر قواعد مربوط نیز در محاسبه لحاظ شود.
پس از همین ابتدا یک نکته مهم را به خاطر بسپارید:
شاخص با ضریب تعدیل یکی نیست.
شاخص یکی از دادههای محاسبات است و ضریب تعدیل نتیجهای است که بر اساس شاخصهای مربوط و ضوابط دستورالعمل محاسبه میشود.
2. تاریخچه تعدیل و بخشنامهها
برای فهم درست تعدیل، صرفاً دانستن فرمول کافی نیست.
یکی از اشتباهات رایج کارشناسان تازهکار این است که آخرین بخشنامهای را که پیدا میکنند، بدون توجه به تاریخ قرارداد، مناقصه، ابلاغ و سایر شرایط پیمان مبنای محاسبات قرار میدهند.
در حالی که در تعدیل باید همیشه به تاریخ و وضعیت حقوقی پیمان توجه کرد.
2.1. روند شکلگیری دستورالعملهای تعدیل
سازوکار تعدیل در پیمانهای عمرانی در طول سالهای مختلف، تحت دستورالعملها و بخشنامههای سازمان برنامه و بودجه دستخوش تغییر شده است.
بنابراین برای هر پیمان باید مشخص شود:
- قرارداد در چه تاریخی منعقد شده است؟
- مناقصه در چه تاریخی برگزار شده است؟
- دوره پایه پیمان چیست؟
- دستورالعمل تعدیل حاکم بر پیمان کدام است؟
- آیا پیمان مشمول تعدیل است؟
- شرایط خصوصی پیمان درباره تعدیل چه حکمی دارد؟
این موارد قبل از شروع محاسبات باید روشن شوند.
2.2. بررسی دستورالعمل تعدیل نافذ در زمان ابلاغ نشریه ۴۳۱۱
نشریه ۴۳۱۱ یا شرایط عمومی پیمان چارچوب عمومی روابط کارفرما، پیمانکار و مشاور را مشخص میکند.
اما برای محاسبه عدد تعدیل، نمیتوان صرفاً به شرایط عمومی پیمان اکتفا کرد.
باید دستورالعمل مربوط به تعدیل و شاخصهای ابلاغی نیز مورد توجه قرار گیرد.
در نتیجه، هنگام بررسی یک پیمان قدیمی، باید تاریخ اسناد و بخشنامههای حاکم بر آن پیمان را با دقت بررسی کرد.
2.3. دستورالعمل تعدیل معتبر در حال حاضر
در پیمانهای مشمول دستورالعملهای تعدیل، محاسبات باید مطابق دستورالعملی انجام شود که بر اساس مقررات مربوط، بر پیمان حاکم است.
یک نکته بسیار مهم:
«جدیدتر بودن» یک دستورالعمل لزوماً به معنای «قابل استفاده بودن آن برای تمام پیمانها» نیست.
در امور پیمان، تاریخها اهمیت بسیار زیادی دارند.
بنابراین کارشناس دفتر فنی قبل از اینکه وارد اکسل شود و فرمول تعدیل را بنویسد، باید ابتدا وضعیت قراردادی پیمان را مشخص کند.
2.4. لازمالاجرا بودن بخشنامه تعدیل و اختیار عدم شمول تعدیل ذیل ماده ۲۹-هـ شرایط خصوصی
در بررسی تعدیل، یکی از موضوعات مهم، ارتباط دستورالعمل تعدیل با مفاد قرارداد و بهخصوص شرایط خصوصی پیمان است.
ممکن است در یک پیمان، موضوع تعدیل بهصورت مشخص در شرایط خصوصی درج شده باشد.
بنابراین باید ماده ۲۹-هـ شرایط خصوصی پیمان با دقت بررسی شود.
نکته مهم این است که صرف مشاهده عبارتهایی مانند «تعدیل ندارد» یا «قیمتها قطعی است» نباید بدون بررسی حقوقی و قراردادی، مبنای نتیجهگیری قرار گیرد.
کارشناس باید متن دقیق پیمان، شرایط خصوصی و دستورالعمل حاکم را در کنار یکدیگر بررسی کند.
3. تعاریف مهم در تعدیل
قبل از اینکه سراغ محاسبه ضریب تعدیل برویم، باید زبان مشترک تعدیل را یاد بگیریم.
اگر این بخش را خوب یاد بگیرید، قسمت عمدهای از فرمولهای بعدی برایتان قابل فهم خواهد بود.
3.1. ضریب تعدیل
ضریب تعدیل، ضریبی است که برای محاسبه مبلغ تعدیل کارکرد مورد استفاده قرار میگیرد.
بهصورت مفهومی:
ضریب تعدیل=تابعی ازشاخص دوره کارکرد وشاخص مبنای پیمان
ضریب تعدیل برای هر رشته یا گروه مربوط میتواند متفاوت باشد.
3.2. تاریخ شروع به کار
تاریخ شروع به کار تاریخی است که طبق مفاد پیمان، اجرای عملیات پیمان از آن تاریخ آغاز میشود.
این تاریخ در بررسی برنامه زمانی، دورههای کارکرد و تأخیرات اهمیت دارد.
3.3. مدت اولیه پیمان
مدت اولیه پیمان همان مدت تعیینشده در اسناد و قرارداد اولیه برای اجرای موضوع پیمان است.
مثلاً اگر در پیمان مدت اجرای پروژه ۱۸ ماه تعیین شده باشد، مدت اولیه پیمان ۱۸ ماه است.
3.4. مدت پیمان
مدت پیمان در عمل ممکن است صرفاً همان مدت اولیه نباشد و بر اثر تمدیدهای مجاز یا سایر تغییرات قراردادی، مدت اجرای پیمان افزایش یابد.
به همین دلیل در بررسی تعدیل باید بین:
- مدت اولیه پیمان
- مدتهای تمدیدشده
- مدتهای ناشی از تأخیر
- تأخیر مجاز و غیرمجاز
تفکیک قائل شویم.
3.5. مبلغ اولیه پیمان
مبلغ اولیه پیمان، مبلغی است که در قرارداد اولیه برای اجرای موضوع پیمان تعیین شده است.
این مبلغ یکی از اطلاعات پایهای برای بررسی وضعیت پیمان است.
3.6. تعریف دوره
دوره در محاسبات تعدیل به بازه زمانی مربوط به شاخصها و کارکرد پیمان اشاره دارد.
برای مثال ممکن است کارکرد صورتوضعیت مربوط به یک ماه یا بازه مشخصی باشد و شاخص متناظر آن دوره در محاسبات مورد استفاده قرار گیرد.
3.7. تعریف دوره کارکرد
دوره کارکرد، دورهای است که کارکرد صورتوضعیت در آن انجام شده است.
در محاسبه تعدیل، تعیین درست این دوره بسیار مهم است؛ زیرا شاخص مورد استفاده به دوره کارکرد وابسته است.
3.8. تعریف کارکرد دوره
کارکرد دوره، ارزش کار انجامشده در دوره موردنظر است که پس از اعمال ضوابط مربوط، مبنای محاسبه تعدیل قرار میگیرد.
بنابراین نباید تصور کرد:
«کل مبلغ صورتوضعیت = مبلغ مشمول تعدیل»
ممکن است تمام اقلام صورتوضعیت مشمول یک ضریب یا حتی مشمول تعدیل نباشند.
3.9. تعریف شاخص
شاخص عددی است که تغییرات قیمتها را در یک رشته یا گروه مشخص در دورههای مختلف نشان میدهد.
در محاسبات تعدیل، شاخصها از مهمترین دادههای ورودی هستند.
3.10. تعریف دوره پایه
دوره پایه یکی از مهمترین مفاهیم تعدیل است.
به زبان ساده، دوره پایه زمانی است که قیمتها و شرایط قیمتی آن بهعنوان مبنای مقایسه در نظر گرفته میشود.
شاخص مبنای پیمان با توجه به مقررات و وضعیت پیمان از شاخص مربوط به دوره پایه تعیین میشود.
4. انواع قیمتها در پیمان
برای اینکه تعدیل را درست محاسبه کنیم، باید ابتدا بدانیم با چه نوع قیمتی سروکار داریم.
در اسناد پیمان، ممکن است با مواردی مانند:
- قیمتهای فهرستبهایی
- قیمتهای جدید
- اقلام ستارهدار
- کارهای جدید
- بخشهای ارزی
مواجه شویم.
این تفکیک از آن جهت اهمیت دارد که روش برخورد با همه این اقلام در تعدیل یکسان نیست.
یکی از خطاهای رایج در دفتر فنی این است که کارشناس تمام مبلغ صورتوضعیت را در یک ستون جمع کرده و یک ضریب تعدیل واحد روی آن اعمال میکند.
این روش در بسیاری از موارد صحیح نیست.
5. انواع شاخص
حالا به یکی از مهمترین قسمتهای مقاله میرسیم: شاخصها.
اگر بخواهیم تعدیل را در یک جمله خلاصه کنیم:
«تعدیل یعنی مقایسه تغییر شاخصها با شاخص مبنای پیمان، مطابق ضوابط دستورالعمل.»
پس باید شاخصها را بشناسیم.
5.1. شاخص دوره کارکرد
شاخص دوره کارکرد، شاخص مربوط به دورهای است که کار در آن انجام شده است.
در تهیه صورتوضعیت تعدیل باید مشخص شود کارکرد هر بخش مربوط به کدام دوره است.
5.2. شاخص رشتهای
شاخص رشتهای برای رشته مشخصی از فعالیتهای پیمان در نظر گرفته میشود.
مثلاً یک پروژه میتواند شامل فعالیتهایی باشد که در رشتههای مختلف طبقهبندی میشوند.
در نتیجه نمیتوان بدون توجه به نوع کار، یک شاخص عمومی را برای همه فعالیتها به کار برد.
5.6. شاخص مبنای پیمان برای حالت پیمان با ترک تشریفات
در پیمانهایی که از طریق ترک تشریفات منعقد شدهاند، روش تعیین شاخص مبنای پیمان با حالت مناقصه یکسان نیست.
در این حالت نیز باید مطابق دستورالعمل تعدیل و اطلاعات قراردادی، دوره و شاخص مبنا تعیین شود.
نکته دفتر فنی
برای هر پروژه یک «برگه اطلاعات پایه تعدیل» تهیه کنید و حداقل این موارد را در آن ثبت کنید:
| عنوان | اطلاعات |
| شماره پیمان | ... |
| تاریخ پیمان | ... |
| تاریخ شروع | ... |
| مدت اولیه | ... |
| مبلغ اولیه | ... |
| روش واگذاری | مناقصه / ترک تشریفات |
| دوره پایه | ... |
| شاخص مبنای رشته | ... |
| دستورالعمل تعدیل | ... |
| وضعیت شمول تعدیل | ... |
6. انواع تأخیرات
یکی از حساسترین قسمتهای تعدیل، تأخیرات پیمان است.
فرض کنید پیمان باید در پایان سال ۱۴۰۲ تمام میشده، اما به دلیل مشکلاتی که مسئولیت آن با کارفرماست، پروژه تا سال ۱۴۰۳ ادامه پیدا کرده است.
در این فاصله ممکن است شاخصها افزایش قابل توجهی داشته باشند.
حالا سؤال مهم:
آیا پیمانکار باید از شاخص سال ۱۴۰۳ استفاده کند؟
پاسخ را نمیتوان بدون بررسی نوع تأخیر و ضوابط تعدیل داد.
6.1. تأخیر مجاز
تأخیر مجاز، تأخیری است که مطابق مقررات پیمان، غیرموجه تلقی نمیشود و ممکن است:
- قابل جبران مالی باشد؛ یا
- صرفاً موجب تمدید مدت پیمان شود.
بنابراین تأخیر مجاز لزوماً به معنای جبران مالی نامحدود نیست.
این دو مفهوم را باید از هم جدا کرد.
6.2. تأخیر غیرمجاز
تأخیر غیرمجاز، تأخیری است که مسئولیت آن بر عهده پیمانکار قرار میگیرد.
در چنین شرایطی، نحوه انتخاب شاخص و محاسبه تعدیل کارکرد دوره تأخیر تابع ضوابط مربوط خواهد بود.
یک اشتباه بسیار رایج
کارشناس تازهکار ممکن است بگوید:
«کار در سال ۱۴۰۳ انجام شده، پس شاخص سال ۱۴۰۳ را میگذاریم.»
این استدلال کامل نیست.
در تعدیل باید ابتدا وضعیت تأخیر مشخص شود و سپس بر اساس دستورالعمل، شاخص مربوط انتخاب شود.
7. محاسبه ضریب تعدیل
اکنون به بخش عملی رسیدیم.
فرض کنید برای یک کار مشخص داریم:
- شاخص دوره کارکرد = It
- شاخص مبنای پیمان = I0
در حالت کلی، نسبت این دو شاخص نشاندهنده تغییر سطح قیمت نسبت به مبنای پیمان است.
ضریب تعدیل طبق دستورالعمل مربوط محاسبه میشود و در محاسبات باید تمام اجزای مقرر در فرمول لحاظ شوند.
یک نمایش سادهشده برای درک مفهوم:
K=(I0It−1)×0.95
این رابطه صرفاً برای فهم منطق محاسبه ارائه شده است و در تهیه صورتوضعیت واقعی باید متن دستورالعمل حاکم بر پیمان و فرمول مربوط به همان نوع کارکرد ملاک قرار گیرد.
7.1. انتخاب شاخص برای محاسبه ضریب تعدیل
انتخاب شاخص از خود محاسبه ضریب مهمتر است.
برای انتخاب صحیح شاخص باید به موارد زیر توجه کنیم:
- نوع کار
- رشته فهرستبها
- گروه یا فصل مربوط
- دوره انجام کار
- دوره پایه پیمان
- وضعیت تأخیر
- نوع قیمت
- مقررات مربوط به اقلام جدید یا ستارهدار
مثال
فرض کنید در یک صورتوضعیت، سه نوع فعالیت داریم:
| فعالیت | کارکرد | شاخص |
| عملیات خاکی | ۵۰۰ میلیون | شاخص مربوط |
| بتنریزی | ۸۰۰ میلیون | شاخص مربوط |
| تأسیسات | ۳۰۰ میلیون | شاخص مربوط |
اشتباه است که بدون بررسی دستورالعمل، کل ۱٫۶ میلیارد تومان را در یک شاخص ضرب کنیم.
ابتدا باید کارکردها بر اساس مبنای صحیح دستهبندی شوند.
8. نحوه تعدیل کارکردهای صورتوضعیت و ارائه آن
قبل از شروع محاسبه تعدیل
برای محاسبه صحیح تعدیل باید ابتدا نوع پیمان، تاریخهای مؤثر، فهرستبهای مورد استفاده، دوره پایه، شاخص مبنا، کارکرد هر دوره و وضعیت تأخیرات پیمان مشخص شود. در ادامه مقاله، این مسیر را مرحلهبهمرحله بررسی میکنیم.
این قسمت همان جایی است که دانش نظری تبدیل به کار واقعی دفتر فنی میشود.
برای تهیه صورتوضعیت تعدیل، معمولاً باید از صورتوضعیت کارکرد شروع کنیم و اقلام مشمول تعدیل را استخراج کنیم.
یک ساختار ساده میتواند چنین باشد:
| ردیف | شرح | کارکرد | شاخص مبنا | شاخص دوره | ضریب تعدیل | مبلغ تعدیل |
| ۱ | کار عادی | ... | ... | ... | ... | ... |
| ۲ | کار عادی | ... | ... | ... | ... | ... |
| ۳ | کار جدید | ... | ... | ... | ... | ... |
| جمع | ... | |||||
اما در عمل، دفترچه تعدیل باید با جزئیات بیشتری تهیه شود.
8.1. تعدیل اقلام ستارهدار
اقلام ستارهدار اقلامی هستند که قیمت آنها به شکل مستقیم در فهرستبهای پایه وجود ندارد و قیمت آنها به روش مربوط تعیین میشود.
بنابراین نمیتوان بدون بررسی مقررات مربوط، همان ضریب اقلام عادی را روی آنها اعمال کرد.
در این قسمت باید:
- ماهیت قلم مشخص شود.
- روش تعیین قیمت آن بررسی شود.
- دستورالعمل تعدیل مربوط بررسی شود.
- شاخص مناسب تعیین شود.
- محاسبه در دفترچه تعدیل به شکل شفاف ارائه شود.
8.2. تعدیل کارهای جدید؛ تعدیل معکوس
یکی از موضوعات مهم و در عین حال نسبتاً دشوار، کارهای جدید است.
وقتی در طول اجرای پروژه کاری به پیمان اضافه میشود که در فهرستبهای اولیه پیشبینی نشده، قیمت آن باید مطابق مقررات مربوط تعیین شود.
اما اگر قیمت جدید مربوط به یک زمان مشخص باشد و سپس بخواهیم آن را برای محاسبه تعدیل به دورههای مختلف ببریم، موضوع «تعدیل معکوس» مطرح میشود.
مفهوم ساده تعدیل معکوس
فرض کنید قیمت یک کار جدید در دورهای مشخص تعیین شده است.
اما کار در دوره دیگری اجرا شده است.
باید اثر تغییر قیمت بین زمان تعیین قیمت جدید و زمان اجرای کار از هم تفکیک شود تا قیمت کار جدید به شکل صحیح در محاسبات تعدیل وارد شود.
این بخش از محاسبات باید دقیقاً مطابق دستورالعمل حاکم انجام شود.
8.3. تعدیل پیمانهایی که فهرستبهای واحد پایه برای آنها ابلاغ نشده
همه پیمانها الزاماً با یک فهرستبهای واحد پایه استاندارد منعقد نمیشوند.
در چنین پیمانهایی باید ابتدا مشخص شود:
- مبنای تعیین قیمت چیست؟
- رشته یا فعالیت مربوط چیست؟
- دستورالعمل تعدیل چه روشی را برای این نوع پیمان تعیین کرده است؟
- شاخص مناسب چگونه تعیین میشود؟
بنابراین عبارت «این پیمان فهرستبها ندارد» بهتنهایی پاسخ مسئله تعدیل نیست.
باید ابتدا مبنای قیمت و مقررات حاکم شناسایی شود.
8.4. تعدیل بخش ارزی
در پیمانهایی که بخشی از عملیات یا تأمین تجهیزات به صورت ارزی انجام میشود، باید بخش ارزی از بخش ریالی تفکیک شود.
نباید بدون بررسی ضوابط، مبلغ ارزی را همانند کارکرد ریالی با شاخصهای معمول تعدیل کرد.
در این حالت باید مقررات قراردادی و دستورالعمل مربوط به بخش ارزی مورد بررسی قرار گیرد.
8.5. تعدیل کارکرد در دوره تأخیر
این قسمت از مهمترین بخشهای کنترل تعدیل است.
فرض کنیم برنامه پیمان به شکل زیر بوده است:
| دوره | وضعیت |
| فروردین | اجرای عادی |
| اردیبهشت | اجرای عادی |
| خرداد | اجرای عادی |
| تیر | تأخیر |
| مرداد | تأخیر |
| شهریور | ادامه کار |
اگر کارکرد تیر و مرداد در دوره تأخیر انجام شده باشد، نمیتوان بدون توجه به وضعیت تأخیر، شاخص دوره را انتخاب کرد.
ابتدا باید مشخص شود:
این تأخیر مجاز است یا غیرمجاز؟
سپس طبق دستورالعمل تعدیل، نحوه محاسبه مشخص میشود.
8.6. بخشهای تشکیلدهنده دفترچه تعدیل صورتوضعیت
یک دفترچه تعدیل خوب باید برای شخصی که آن را کنترل میکند، قابل ردیابی باشد.
یعنی کنترلکننده بتواند بفهمد:
این عدد از کجا آمده است؟
و:
این ضریب با کدام شاخص محاسبه شده است؟
یک ساختار کاربردی برای دفترچه میتواند شامل موارد زیر باشد:
بخش اول: اطلاعات پیمان
- شماره پیمان
- عنوان پروژه
- کارفرما
- پیمانکار
- مشاور
- مبلغ اولیه
- مدت اولیه
- تاریخ شروع
- دوره پایه
- روش واگذاری
- دستورالعمل تعدیل
بخش دوم: اطلاعات صورتوضعیت
- شماره صورتوضعیت
- دوره کارکرد
- مبلغ کارکرد
- کارکرد تجمعی
- کارکرد تعدیلشده دورههای قبل
بخش سوم: محاسبه شاخصها
- شاخص مبنا
- شاخص دوره
- شاخص رشته
- شاخص گروه
- توضیحات مربوط به انتخاب شاخص
بخش چهارم: محاسبه ضریب
فرمول هر ضریب باید مشخص و قابل کنترل باشد.
بخش پنجم: محاسبه مبلغ تعدیل
مبلغ تعدیل=کارکرد مشمول تعدیل×ضریب تعدیل
البته نحوه تعیین «کارکرد مشمول تعدیل» و «ضریب تعدیل» باید مطابق دستورالعمل مربوط انجام شود.
بخش ششم: خلاصه تعدیل
در انتهای دفترچه بهتر است خلاصهای از محاسبات ارائه شود:
| عنوان | مبلغ |
| تعدیل این دوره | ... |
| تعدیل تجمعی | ... |
| تعدیل پرداختشده قبلی | ... |
| تعدیل قابل پرداخت | ... |
9. عدم درج جزئیات در ماده ۲۹-هـ شرایط خصوصی و شمول تعدیل
یکی از سؤالاتی که در پروژههای واقعی ممکن است برای کارشناس پیش بیاید این است:
اگر در ماده ۲۹-هـ شرایط خصوصی، جزئیات تعدیل نوشته نشده باشد، آیا پیمان خودبهخود مشمول تعدیل نیست؟
پاسخ این سؤال نیازمند بررسی همزمان شرایط عمومی پیمان، شرایط خصوصی، اسناد پیمان و دستورالعمل تعدیل حاکم است.
نباید صرفاً به دلیل اینکه در شرایط خصوصی، توضیح مفصلی درباره فرمول تعدیل وجود ندارد، نتیجه گرفت که تعدیل منتفی است.
از طرف دیگر، نمیتوان بدون بررسی متن قرارداد نیز ادعا کرد که هر پیمانی الزاماً مشمول تعدیل است.
رویکرد صحیح کارشناسی
برای پاسخ به این سؤال، اسناد زیر را کنار هم قرار دهید:
- موافقتنامه
- شرایط عمومی پیمان
- شرایط خصوصی پیمان
- فهرستبهای منضم به پیمان
- دستورالعمل تعدیل حاکم
- بخشنامهها و ابلاغیههای مرتبط
- اسناد مناقصه و پیشنهاد قیمت
سپس وضعیت شمول تعدیل را مشخص کنید.
10. نحوه عمل جهت جبران هزینههای ناشی از افزایش و تغییر قیمتها در شرایط عدم شمول تعدیل
گاهی پیمانی مشمول سازوکار معمول تعدیل نیست.
اما این به معنای آن نیست که در همه شرایط و بدون بررسی قرارداد، هرگونه افزایش قیمت قابل جبران است.
در شرایط عدم شمول تعدیل، باید ابتدا مشخص شود:
- آیا قرارداد روش دیگری برای جبران تغییر قیمت پیشبینی کرده است؟
- آیا تغییرات موردنظر ناشی از دستور کارفرماست؟
- آیا شرایط غیرقابل پیشبینی یا تغییر شرایط قراردادی رخ داده است؟
- آیا موضوع در چارچوب تغییر مقادیر یا کار جدید قرار میگیرد؟
- آیا مقررات خاصی برای پیمان موردنظر وجود دارد؟
بنابراین:
تعدیل و جبران افزایش هزینه دو مفهوم کاملاً یکسان نیستند.
تعدیل یک سازوکار مشخص قراردادی و مبتنی بر شاخص است؛ اما جبران هزینه در شرایط دیگر ممکن است از مسیرهای قراردادی یا قانونی متفاوتی بررسی شود.
11. نتیجهگیری
اگر بخواهیم تمام این مقاله را در چند نکته خلاصه کنیم، باید بگوییم:
۱. تعدیل فقط یک فرمول نیست
قبل از محاسبه باید وضعیت قرارداد را بشناسید.
۲. شاخص و ضریب تعدیل متفاوتاند
شاخص داده محاسباتی است و ضریب تعدیل نتیجه محاسبه طبق دستورالعمل.
۳. شاخص مبنای پیمان را با دقت تعیین کنید
اشتباه در شاخص مبنا میتواند تمام محاسبات تعدیل را تحت تأثیر قرار دهد.
۴. دوره کارکرد را درست تعیین کنید
هر کارکرد باید به دوره مربوط به خود منتسب شود.
۵. تأخیرات را جدی بگیرید
در تعدیل، وضعیت تأخیر میتواند بر نحوه انتخاب شاخص اثرگذار باشد.
۶. همه اقلام صورتوضعیت الزاماً یکسان نیستند
اقلام عادی، ستارهدار، کارهای جدید و بخش ارزی ممکن است قواعد متفاوتی داشته باشند.
۷. دفترچه تعدیل باید قابل کنترل باشد
یک دفترچه خوب باید به کنترلکننده نشان دهد:
کارکرد از کجا آمده، شاخص از کجا آمده، ضریب چگونه محاسبه شده و مبلغ تعدیل چگونه به دست آمده است.
چکلیست سریع تهیه صورتوضعیت تعدیل
قبل از ارسال دفترچه تعدیل، این موارد را کنترل کنید:
- شماره و تاریخ پیمان صحیح است.
- مبلغ اولیه پیمان کنترل شده است.
- مدت اولیه پیمان مشخص است.
- تاریخ شروع به کار مشخص است.
- دوره پایه مشخص شده است.
- روش واگذاری پیمان مشخص است.
- وضعیت شمول تعدیل بررسی شده است.
- متن ماده ۲۹-هـ شرایط خصوصی بررسی شده است.
- دستورالعمل تعدیل حاکم مشخص شده است.
- شاخص مبنای پیمان صحیح انتخاب شده است.
- دوره کارکرد هر صورتوضعیت مشخص است.
- شاخص دوره کارکرد صحیح انتخاب شده است.
- شاخص رشته و گروه مربوط کنترل شده است.
- کارکردهای مشمول تعدیل از سایر کارکردها تفکیک شدهاند.
- اقلام ستارهدار جداگانه بررسی شدهاند.
- کارهای جدید و تعدیل معکوس کنترل شدهاند.
- بخش ارزی، در صورت وجود، جداگانه بررسی شده است.
- تأخیرات مجاز و غیرمجاز بررسی شدهاند.
- تعدیل دورههای قبل از تعدیل دوره جاری تفکیک شده است.
- محاسبات تجمعی کنترل شده است.
- جمع دفترچه با صورتوضعیت اصلی تطبیق داده شده است.
پیشنهاد ساختار اکسل دفتر فنی برای محاسبه تعدیل
برای اینکه محاسبات شما در پروژههای بعدی هم قابل استفاده باشد، بهتر است فایل اکسل تعدیل را به چند شیت تقسیم کنید:
Sheet 1 — اطلاعات پیمان
Sheet 2 — شاخصها
Sheet 3 — کارکرد صورتوضعیتها
Sheet 4 — ضرایب تعدیل
Sheet 5 — کارهای جدید
Sheet 6 — تأخیرات
Sheet 7 — محاسبه تعدیل
Sheet 8 — خلاصه تعدیل تجمعی
این ساختار باعث میشود با تغییر شاخص یا اصلاح یک صورتوضعیت، کل محاسبات بهصورت منظم قابل بهروزرسانی باشد.
پرسشهای متداول درباره تعدیل
تعدیل در پیمان چیست؟
تعدیل سازوکاری برای محاسبه تغییرات قیمت کارکرد پیمان در طول زمان بر اساس شاخصها و ضوابط دستورالعمل تعدیل است.
آیا تمام مبلغ صورتوضعیت مشمول تعدیل است؟
خیر. ابتدا باید اقلام مشمول و غیرمشمول تعدیل و همچنین نوع هر قلم مطابق قرارداد و دستورالعمل مشخص شود.
شاخص مبنای پیمان چیست؟
شاخصی است که مبنای مقایسه تغییر قیمتها نسبت به دوره پایه پیمان قرار میگیرد.
آیا شاخص دوره کارکرد همان شاخص مبنای پیمان است؟
خیر. شاخص مبنای پیمان مربوط به مبنای قراردادی است، در حالی که شاخص دوره کارکرد به دوره اجرای کار مربوط میشود.
آیا تأخیر پیمانکار بر تعدیل اثر دارد؟
ممکن است اثر داشته باشد. نحوه برخورد با کارکرد دوره تأخیر تابع نوع تأخیر و مقررات دستورالعمل تعدیل است.
تعدیل کارهای جدید چیست؟
کارهای جدید ممکن است برای تعیین اثر تغییر قیمت، نیازمند روشهای خاصی از جمله تعدیل معکوس باشند که باید مطابق دستورالعمل مربوط انجام شود.
آیا نبود جزئیات تعدیل در شرایط خصوصی به معنای عدم شمول تعدیل است؟
لزوماً خیر. باید مجموعه اسناد پیمان، شرایط عمومی و خصوصی و دستورالعمل تعدیل حاکم بررسی شود.